
Pregresso Detassazione incrementi retributivi Art.1, c. 7 L.199/2025
La presente versione contiene la possibilità di determinare il pregresso degli incrementi retributivi e i relativi aspetti della detassazione in fase di conguaglio fiscale per fine rapporto o di fine anno.
Prima di proseguire con le modalità operative necessita fare la seguente premessa;
Il pregresso viene utilizzato solo in fase di conguaglio fiscale e determina, per i soli mesi in cui non è presente l’imponibile per incrementi retributivi, i seguenti dati:
- Imponibile dell’incremento retributivo al lordo dei contributi;
- I contributi calcolati su tale imponibile;
- Imponibile al netto dei contributi.
Tali dati sono memorizzati in Dipendenti – Altri Totali – Totali Imposta sostitutiva L.199/2025 – Dati per conguaglio Aumenti contrattuali.
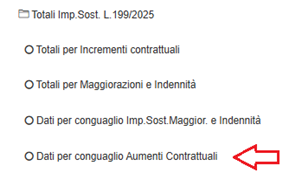
In pratica per ogni dipendente avremo nei “Totali per Incrementi contrattuali” le quote determinate mensilmente e nei “Dati per Conguaglio Aumenti Contrattuali” il solo pregresso.
Modalità operative per determinare il pregresso
Come anticipato con la versione paghe del 27/06/2026 sono previste due modalità per determinare l’imponibile dell’incremento contrattuale:
a) Modalità tabellare.
Gli utenti che utilizzano le Tabelle incremento contrattuale per determinare in automatico l’imponibile soggetto a imposta sostitutiva devono, prima di elaborare l’aggiornamento mensile, entrare in Dipendenti – Funzioni di Utilità – Pregresso aumenti CCNL L.199/2025.
Alla fine della elaborazione scaturisce un report dove sono indicati per ogni dipendente:
- Imponibile lordo;
- Imponibile al netto dei contributi;
- Contributo.
Segnala anche se il dipendente è cessato.
Si rammenta che la determinazione dell’imponibile avviene utilizzando le ore retribuite totali di ogni mensilità pregressa.
b) Modalità con voce variabile.
Per gli utenti che utilizzano la Voce variabile 9077 non è possibile ottenere il pregresso in automatico, in questo caso l’utente deve compilare manualmente i “Dati per conguaglio aumenti contrattuali”.
Come già anticipato con la precedente versione l’automatismo può essere ripristinato se l’utente si personalizza la tabella incrementi contrattuali con la stessa chiave delle tabelle retributive.
Nella fase di conguaglio fiscale si possono prospettare le seguenti ipotesi:
- Se nella fase di conguaglio fiscale viene tolta l’esclusione alla detassazione il programma somma l’imponibile del pregresso, al netto dei contributi, presente nei “Dati per Conguaglio Aumenti contrattuali” con l’Imponibile al netto dei contributi, calcolato mensilmente, presente nei “Totali per incrementi contrattuali” , riduce l’imponibile progressivo a tassazione ordinaria e per lo stesso calcola l’Imposta sostitutiva.
Si precisa che l’Imponibile Fiscale Ordinario presente nei totali annuali del dipendente in fase di chiusura mese viene modificato in modo che sia congruente con quanto indicato nel progressivo fiscale del cedolino di conguaglio, la modifica avviene solo se è presente Imponibile Soggetto ad Imposta sostitutiva. - Se nella fase di conguaglio fiscale viene inserita l’esclusione alla detassazione il programma restituisce l’imposta sostitutiva trattenuta nell’anno e il relativo imponibile viene sommato nell’Imponibile fiscale progressivo ordinario. Nel corpo del cedolino di conguaglio l’imposta restituita viene evidenziata con la descrizione “Rest.Imp.Sos.CCNL”, l’importo viene sommato con il segno negativo nel totale delle ritenute fiscali.
In questo caso l’Imposta sostitutiva rimborsata al dipendente viene esposta nel modello F24 con il codice tributo 1627.
A tale proposito si precisa che ad oggi non c’è una Risoluzione dell’Agenzia delle Entrate che stabilisce di esporre il rimborso a compensazione nel modello F24 con il tributo 1627 ma scaturisce dai quesiti che le società di software hanno posto all’AdE tramite ASSOSOFTWARE.