Bonus Lavoratrici madri 2026 L.199/2025
Con la presente versione è attiva la funzione per la determinazione del Bonus Lavoratrici madri previsto dall’art.1 commi 210-213 della L.199/2025. Il bonus prevede l’esonero dal versamento dei contributi previdenziali a carico del datore di lavoro per le assunzioni, effettuate dal 01/01/2026 di lavoratrici, madri di almeno tre Figli minori, prive di impiego da almeno sei mesi.
La soglia massima di esonero della contribuzione datoriale riferita al periodo di paga mensile è pari a 666,66 euro (€ 8.000/12) e, per i rapporti di lavoro instaurati e risolti nel corso del mese tale soglia va riproporzionata assumendo a riferimento la misura di 21,50 euro (€ 666,66/31) per ogni giorno di fruizione dell’esonero contributivo.
In caso d trasformazione da full-time a part-time è a carico dell’utente il riproporzionamento del massimale riconosciuto dall’INPS.
La durata dell’esonero è:
- 12 mesi per contratti a tempo determonato;
- 18 mesi per contratti a tempo indeterminato.
L’INPS precisa che che sono escluse dallo sgravio i seguenti contributi:
- Premi e contributi dovuti all’INAIL;
- Contributo dovuto al Fondo di Tesoreria;
- Contributi dovuti ai Fondi di Solidarietà bilaterale, Fondi di Integrazione salariale, Territorialì, Trasporto aereo e aeroportuale;
- Contributo destinato al finanziamento dei fondi interprofessionali;
- Contributi di solidarietà sui versamenti destinati alla previdenza complementare e/o ai fondi di assistenza sanitaria;
- Contributo di solidarietà per i lavoratori dello spettacolo e per gli sportivi.
Si precisa che l’esonero deve essere applicato al netto delle misure compensative nel caso il TFR venga destinato a Fondo pensione e/o tesoreria.
Il presente incentivo non è compatibile con altre agevolazioni.
Per ogni ulteriore approfondimento si rimanda alla Circolare INPS 82/2026.
Modalità operative:
- Altre Elaborazioni – Bonus Lavoratrici madri L.199/2025 – Attivazione Incentivo.
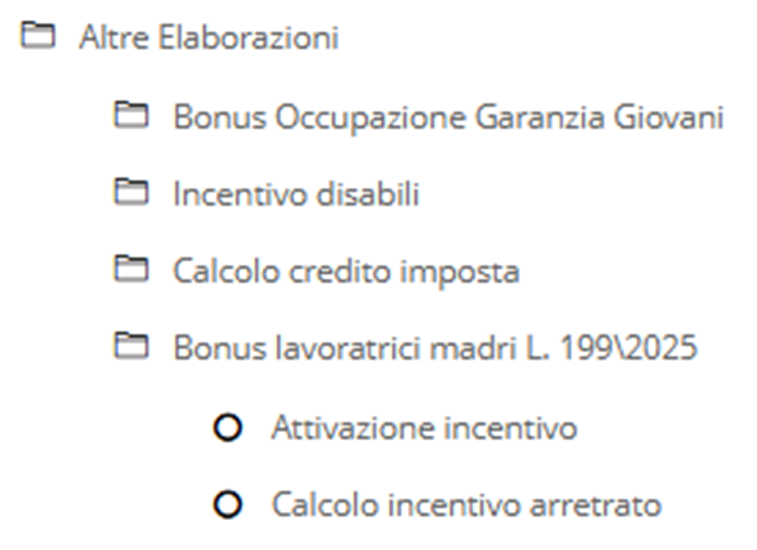
Indicare il Tipo rapporto (Indeterminato o Determinato ), il periodo, importo massimo mensile, il codice fiscale di tre figli minori.
Esempio:

- Attivare il calcolo dell’arretrato indicando il periodo e il mese/anno in cui esporlo nell’Uniemens.
Esempio:
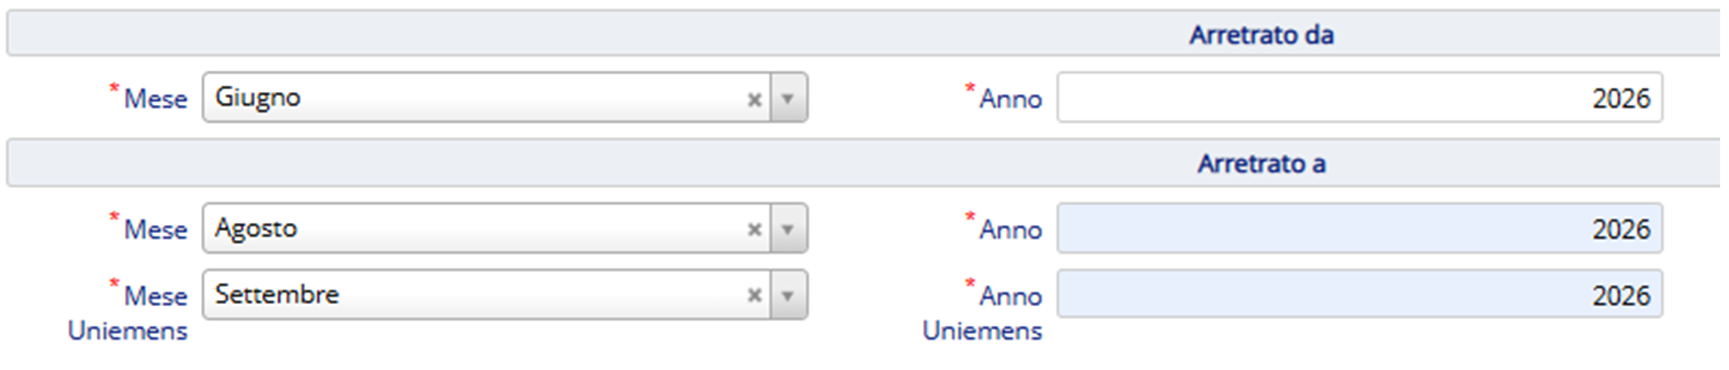
Per quanto riguarda il mese fine dell’arretrato si precisa che l’Assosoftware ha chiesto all’INPS la possibilità di esporre un periodo mobile dell’arretrato.
Esempio considerare la possibiltà di esporre ad ottobre gli arretrati fino a settembre anche alla luce del fatto che la circolare 82 è stata pubblicata il 29 luglio 2026.
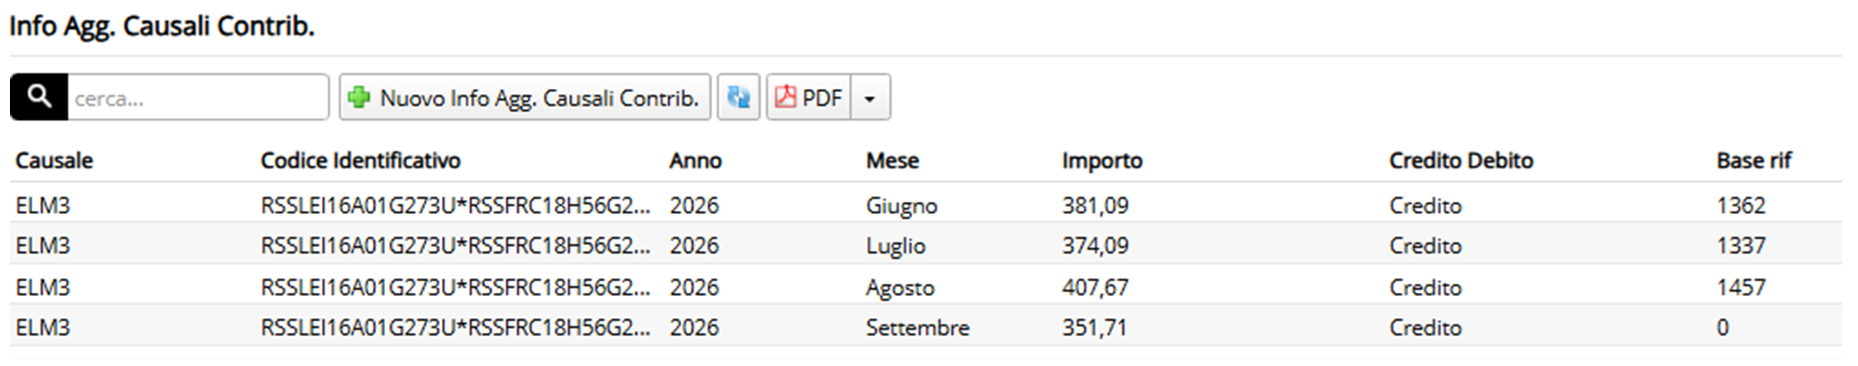
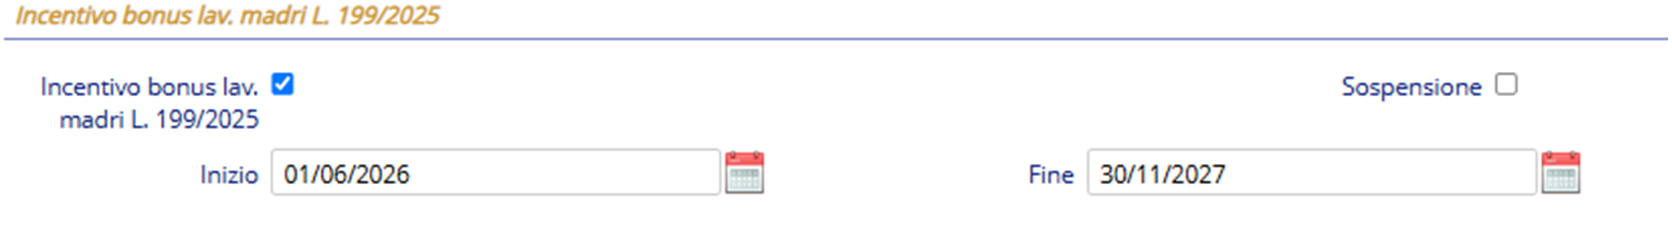
Le informazioni di cui sopra sono registrate sia in Gestione archivi dipendenti – Dati di base – Agevolazioni
Esempio:
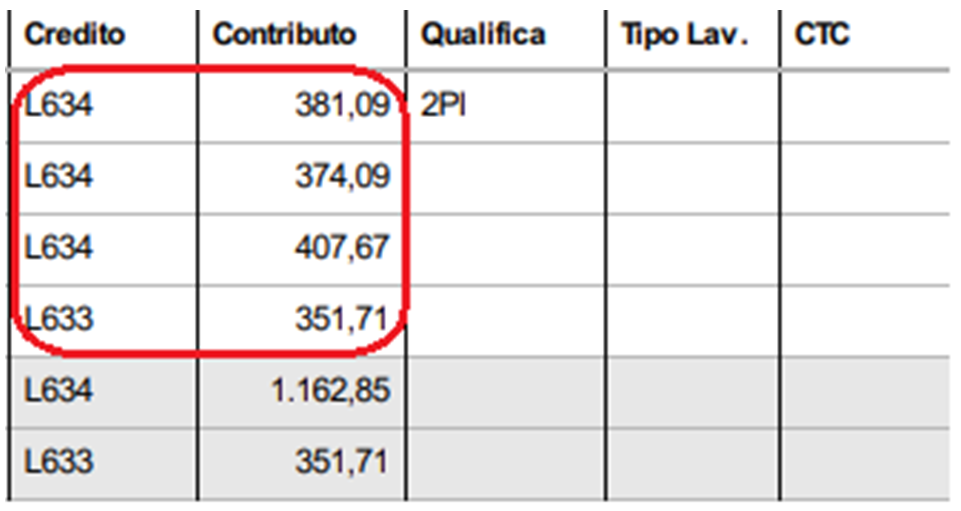
Sia Gestione archivi dipendenti – Altri Totali – Sgravi vari
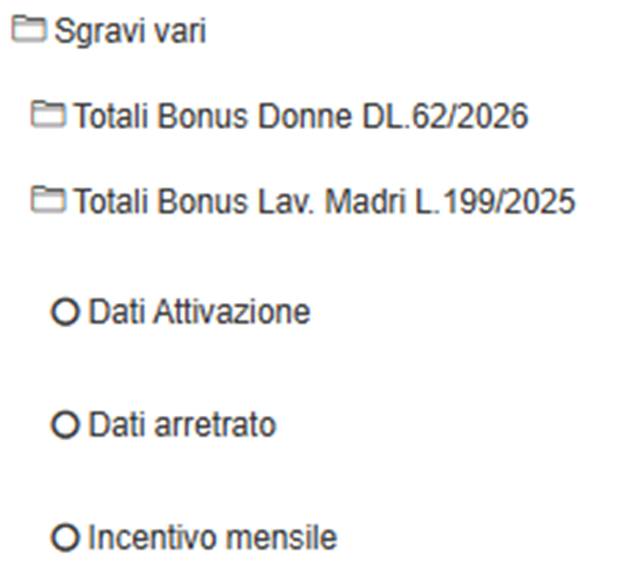
Esempio: