
Bonus donne 2026 – art.1 DL. 62/2026
Con la presente versione è attiva la funzione per la determinazione del Bonus donne 2026 rivolto al personale assunto a tempo indeterminato dal 01/01/2026 al 31/12/2026. Circolare INPS 57/2026 e Msg. 1970/2026.
L’agevolazione non è applicabile per il personale trasformato da Tempo determinato a Tempo indeterminato.
L’agevolazione prevede un esonero contributivo del 100% a carico del datore di lavoro per un periodo di:
24 mesi per le seguenti Tipologie di assunzione:
- A – Donne molto svantaggiate;
- B – Donne lavoratrici molto svantaggiate.
12 mesi per le seguenti Tipologie di assunzione:
- C – Donne svantaggiate.
L’importo massimo mensile riconosciuto dall’INPS è:
- Ammontare massimo di 800,00 euro mensili per il personale residente nelle regioni del ZES unica, per i rapporti instaurati o risolti in corso mese l’importo va riproporzionato con riferimento a 25,80 (800/31) per ogni giorno di calendario;
- Ammontare massimo di 650,00 euro mensili per il personale ovunque residente, per i rapporti instaurati o risolti in corso mese l’importo va riproporzionato con riferimento a 20,96 (650/31) per ogni giorno di calendario;
Per il personale part-time i massimali di cui sopra debbono essere riproporzionati.
In caso di trasformazione da tempo pieno a tempo parziale è onere de datore di lavoro riparametrare l’esonero spettante.
L’INPS precisa che che sono escluse dallo sgravio i seguenti contributi:
- Premi e contributi dovuti all’INAIL;
- Contributo dovuto al Fondo di Tesoreria;
- Contributi dovuti ai Fondi di Solidarietà bilaterale, Fondi di Integrazione salariale, Territorialì, Trasporto aereo e aeroportuale;
- Contirbuto destinato al finanziamento dei fondi interprofessionali;
- Contirbuti di solidarietà sui versamenti destinati alla previdenza complementare e/o ai fondi di assistenza sanitaria;
- Contributo di solidarietà per i lavoratori dello spettacolo e per gli sportivi.
Si precisa che l’esonero deve essere applicato al netto delle misure compensative nel caso il TFR venga destinato a Fondo pensione e/o tesoreria.
Per ogni ulteriore approfondimento si rimanda alla Circolare INPS 57/2026 e Msg. INPS 1970/2026.
Modalità operative:
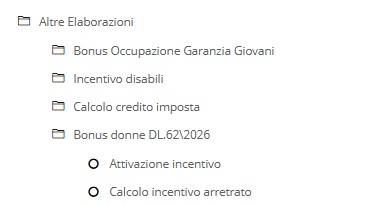
- Entrare in Altre Elaborazioni – Bonus Donne DL62/2026 – Attivazione incentivo.
- Indicare se residenti in regioni della zona ZES
- Indicare il Tipo di Agevolazione:
- A – Donne molto svantaggiate durata 24 mesi.
- B – Donne lavoratrici molto svantaggiate durata 24 mesi.
- C – Donne svantaggiate durata 12 mesi.
- Indicare il periodo in cui aspetta l’esonero;
- Indicare il protocollo rilasciato dall’INPS a seguito della domanda presentata dal datore di lavoro;
- Indicare l’importo massimo mensile riconosciuto dall’INPS.
Tali informazioni vengono registrate in Dipendenti – Dati di base – Agevolazioni.
Sempre dal menu Altre Elaborazioni Bonus Donne D.L. 62/2026 è possibile applicare l’arretrato.
Indicare il periodo dell’arretrato e il mese/anno di esposizione in Uniemens.
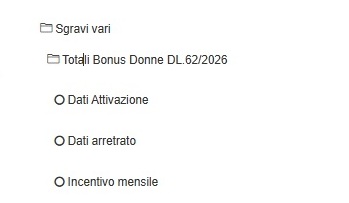
Attivazione, corrente e arretrato sono memorizzati in Dipendenti – Altri Total – Sgravi Vari.
Esposizione in Uniemens
a) Ammontare massimo di 800,00 euro mensili, in <InfoAggcausaliContrib> debbono essere indicati i seguenti dati:
- <CodiceCausale> EDZS “Esonero contributivo Donne 2026 art.1 c.2 D.L. 62/2026”;
- <IdentMotivoUtilizzoCausale> numero di protocollo della domanda telematica;
- <TipoIdentMotivoUtilizzo> indicare il valore “PROTOCOLLO”
(per le agenzie di somministrazione deve essere indicata anche la matricola aziendale oppure il codice fiscale dell’azienda utilizzatrice); - <AnnoMeseRif> indicare anno e mese di riferimento del conguaglio;
- <ImportoAnnoMeseRif> indicare l’importo conguagliato.
Si precisa che in caso di arretrati gli elementi <AnnoMeseRif> e <ImportoAnnoMeseRif> vanno ripetuti per tutti i mesi di arretrato.
I dati esposti nel flusso Unimens saranno successivamente riportati dall’INPS nel DM2013 “Virtuale” con i seguenti codici:
- L643 “Conguaglio Esonero contributivo Donne 2026 art.1 c. 2 D.L. 62/2026”;
- L644 “Arretrati Esonero contributivo Donne 2026 art.1 c. 2 D.L. 62/2026”.
Tali codici sono esposti anche nel report dopo il calcolo dei contributi.
b) Ammontare massimo di 650,00 euro mensili, in <InfoAggcausaliContrib> debbono essere indicati i seguenti dati:
- <CodiceCausale> ED26 “Esonero contributivo Donne 2026 art.1 c.1 D.L. 62/2026”;
- <IdentMotivoUtilizzoCausale> numero di protocollo della domanda telematica;
- <TipoIdentMotivoUtilizzo> indicare il valore “PROTOCOLLO”
(per le agenzie di somministrazione deve essere indicata anche la matricola aziendale oppure il codice fiscale dell’azienda utilizzatrice); - <AnnoMeseRif> indicare anno e mese di riferimento del conguaglio;
- <ImportoAnnoMeseRif> indicare l’importo conguagliato.
Si precisa che in caso di arretrati gli elementi <AnnoMeseRif> e <ImportoAnnoMeseRif> vanno ripetuti per tutti i mesi di arretrato.
I dati esposti nel flusso Unimens saranno successivamente riportati dall’INPS nel DM2013 “Virtuale” con i seguenti codici:
- L641 “Conguaglio Esonero contributivo Donne 2026 art.1 c. 1 D.L. 62/2026”;
- L642 “Arretrati Esonero contributivo Donne 2026 art.1 c. 1 D.L. 62/2026”.
Tali codici sono esposti anche nel report dopo il calcolo dei contributi.
Nel caso in cui il datore di lavoro stia usufruendo dell’esonero per l’assunzione di donne svantaggiate pari al 50% dei contributi art. 4, commi da 8 a 11, L.92/2012 e volesse usufruire del nuovo esonero 2026 deve procedere alla restituzione delle quote già fruite all’interno di <DenunciaIndividuale>, <DatiRetributivi>, <AltreADebito>, nell’elemento <CausaleADebito> il codice causale M431 “Restituzione contr. della legge n. 92/2012”, e nell’elemento <ImportoADebito> l’importo da restituire.
Esposizione nella sezione PosPA del flusso Uniemens
a) Ammontare massimo usufruibile 800,00 euro mensili devono esporre nel flusso Uniemens sezione <ListaPosPA>, l’elemento <Imponibile> e l’elemento <Contributo> della Gestione pensionistica, indicando in quest’ultimo la contribuzione piena calcolata sull’imponibile pensionistico del mese. Esporre il beneficio spettante nell’elemento <RecuperoSgravi> di <GestPensionistica>, secondo le modalità di seguito indicate:
- nell’elemento <AnnoRif> deve essere inserito l’anno di riferimento dello sgravio;
- nell’elemento <MeseRif> deve essere inserito il mese di riferimento dello sgravio;
- nell’elemento <CodiceRecupero> deve essere inserito il valore 75, “Bonus Donne 2026 art. 1, c. 1, D.L. 62/2026”.
b) Ammontare massimo usufruibile 650,00 euro mensili devono esporre nel flusso Uniemens sezione <ListaPosPA>, l’elemento <Imponibile> e l’elemento <Contributo> della Gestione pensionistica, indicando in quest’ultimo la contribuzione piena calcolata sull’imponibile pensionistico del mese. Esporre il beneficio spettante nell’elemento <RecuperoSgravi> di <GestPensionistica>, secondo le modalità di seguito indicate:
- nell’elemento <AnnoRif> deve essere inserito l’anno di riferimento dello sgravio;
- nell’elemento <MeseRif> deve essere inserito il mese di riferimento dello sgravio;
- nell’elemento <CodiceRecupero> deve essere inserito il valore 74, “Bonus Donne 2026 art. 1, c. 1, D.L. 62/2026”.
Esposizione nella sezione PosAgri del flusso Uniemens
a) Ammontare massimo usufruibile 800,00 euro mensili devono esporre nel flusso Uniemens sezione PosAgri i seguenti dati:
- in <Tipo Retribuzione>/<CodiceRetribuzione> il codice “Y”;
- in <AgevolazioneAgr>/<CodAgio> il codice Agevolazione “DG”, che assume il significato di “Esonero contributivo Donne 2026 – art. 1, c. 2, D.L. 62/2026”.
- in <Retribuzione> l’importo spettante.
Per le competenze pregresse indicare:
- in <Tipo Retribuzione>/<CodiceRetribuzione> il codice “Y”; con il codice agevolazione <CodAgio> “DH”, che assume il significato di “Arretrati Esonero contributivo Donne 2026 – art. 1, c. 2, D.L. 62/2026”
- in <Retribuzione> l’importo del recupero spettante, rispetto alla totalità dei periodi pregressi.
b) Ammontare massimo usufruibile 650,00 euro mensili devono esporre nel flusso Uniemens sezione PosAgri i seguenti dati:
- in <Tipo Retribuzione>/<CodiceRetribuzione> il codice “Y”;
- in <AgevolazioneAgr>/<CodAgio> il codice Agevolazione “DE”, che assume il significato di “Esonero contributivo Donne 2026 – art. 1, c. 2, D.L. 62/2026”.
- in <Retribuzione> l’importo spettante.
Per le competenze pregresse indicare:
- in <Tipo Retribuzione>/<CodiceRetribuzione> il codice “Y”; con il codice agevolazione <CodAgio> “DF”, che assume il significato di “Arretrati Esonero contributivo Donne 2026 – art. 1, c. 2, D.L. 62/2026”
- in <Retribuzione> l’importo del recupero spettante, rispetto alla totalità dei periodi pregressi.